
A NAV eNyugta egy vevői mobilalkalmazás, amellyel a vásárlók hozzáférhetnek az e-pénztárgéppel kiállított e-nyugtákhoz és más elektronikus bizonylatokhoz. Az alkalmazás Android- és iOS-rendszerű készülékeken használható, és közvetlen kapcsolatot biztosít a NAV által üzemeltetett nyugtatárral.
Hogyan működik a NAV eNyugta?
Az e-pénztárgéppel kiállított e-nyugta a NAV által üzemeltetett nyugtatárba kerül. A vásárló a NAV eNyugta alkalmazással innen töltheti le és őrizheti meg a bizonylatot. A nyugtatár a beküldött adatokat az e-nyugta beérkezésétől számított tíz évig tárolja.
NAV ePénztárgép használata a gyakorlatban
A NAV ePénztárgéppel kiállított bizonylatok adatai automatikusan beérkeznek a NAV-hoz, ezért ezekről nem kell külön nyugtaadatot szolgáltatni. Ennek 2026. szeptember 1-jétől van nagyobb jelentősége, amikor a kézi és számítógéppel előállított nyugtákra is kiterjedt az adatszolgáltatási kötelezettség. 2026. november 4-i szakmai napunkon Czöndör Szabolcs, a NAV Adószakmai Innovációs Főosztályának főosztályvezetője bemutatja az új nyugtaadási megoldásokat és az áfaadminisztrációt érintő gyakorlati feladatokat.
Kell regisztrálni az alkalmazás használatához?
A NAV eNyugta használatához nincs szükség regisztrációra vagy személyes adatok megadására. A vásárló QR-kóddal vagy NFC-kapcsolattal társíthatja az alkalmazást az adott vásárláshoz, majd az e-nyugtát letöltheti a NAV nyugtatárából. Ez azt is jelenti, hogy a nyugtatárban tárolt bizonylat és a vásárló személyazonossága nincs összekapcsolva.
Mire használható a NAV eNyugta?
Az alkalmazással a vásárló
- letöltheti és megjelenítheti az e-nyugtákat és más elektronikus bizonylatokat;
- megőrizheti és később visszakeresheti a vásárlási bizonylatait;
- vásárláskor QR-kóddal vagy NFC-n keresztül adatokat adhat át az e-pénztárgépnek
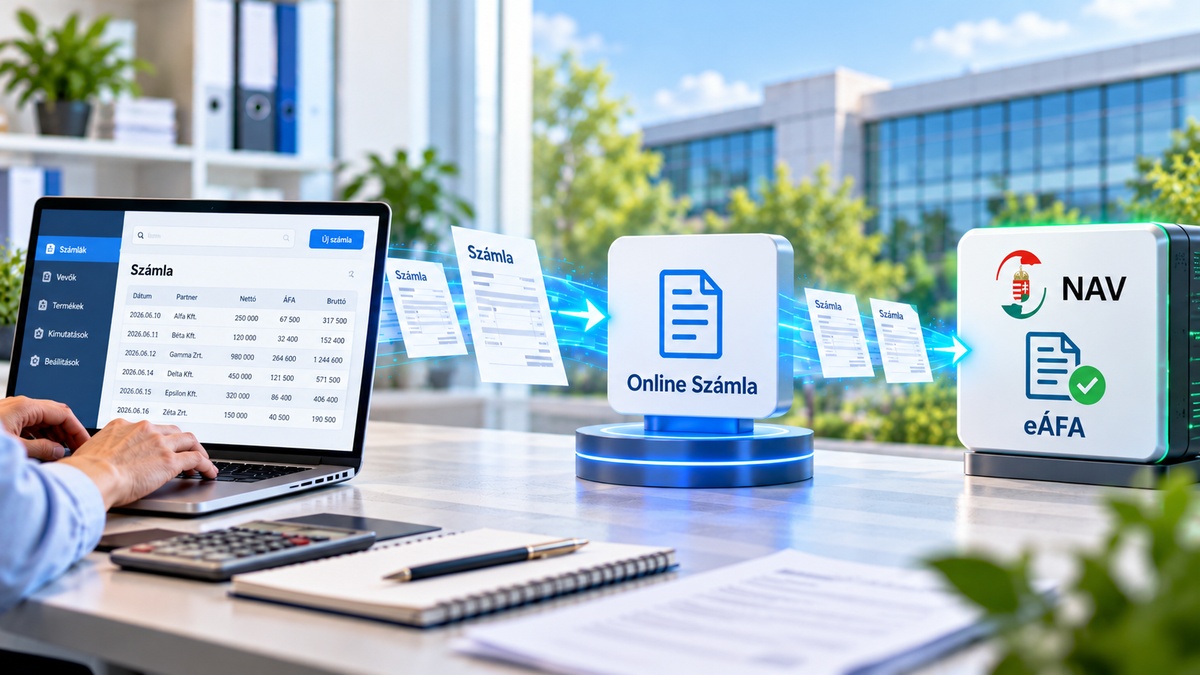
Online Számla és eÁFA
Az eÁFA-ban a NAV tranzakciós adatai összevethetők a vállalkozás saját nyilvántartásaival, így már a bevallás elkészítésekor azonosíthatók a hiányzó számlák és az adateltérések. 2026. november 4-i szakmai napunkon Czöndör Szabolcs, a NAV Adószakmai Innovációs Főosztályának főosztályvezetője az eÁFA, az Online Számla, az eNyugta és az ePénztárgép aktuális változásait és gyakorlati kérdéseit tekinti át.
Kötelező használni a NAV eNyugtát?
A NAV eNyugta használata nem kötelező. Aki az e-pénztárgéppel kiállított e-nyugtát elektronikus formában szeretné megkapni, annak vevői alkalmazásra van szüksége, de ez nem kizárólag a NAV eNyugta lehet. A NAV által engedélyezett más vevői alkalmazások is használhatók.
A vásárló vevői alkalmazás nélkül is kérhet papíralapú másolatot az e-nyugtáról. Ez nem új nyugta, hanem az elektronikusan kiállított bizonylat papíralapú másolata.
Miért fontos a NAV eNyugta a vállalkozások számára?
A NAV eNyugta elsősorban vevői alkalmazás, működése azonban a vállalkozások nyugtaadási folyamatához kapcsolódik. Az e-pénztárgép által kiállított e-nyugta automatikusan a nyugtatárba kerül, ahonnan a vásárló a vevői alkalmazással férhet hozzá.
Az e-pénztárgéppel kiállított nyugtákról a vállalkozásnak nem kell külön nyugtaadatot szolgáltatnia, mert az adatok automatikusan beérkeznek a NAV-hoz. Ez eltér a kézi és számítógéppel előállított nyugtáktól, amelyekről 2026. szeptember 1-jétől külön adatot kell szolgáltatni.
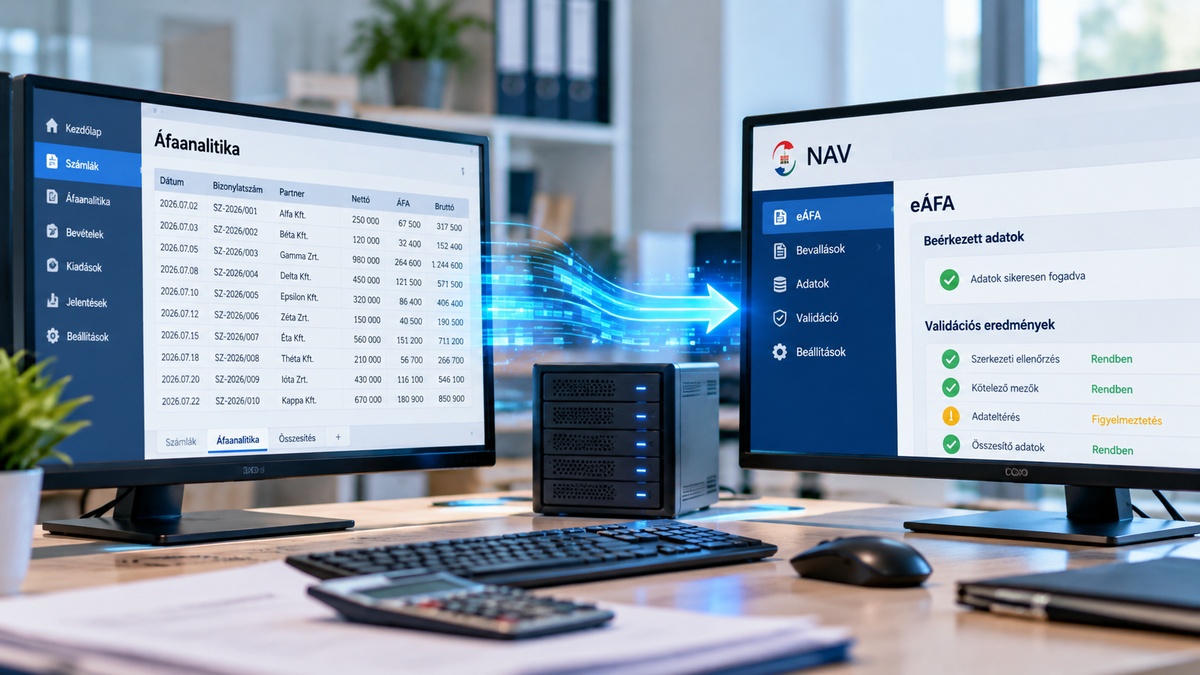
eÁFA M2M 2.0, eÁFA Tool, elektronikus áfabevallás
Az eÁFA Tool az Excelben előkészített áfaadatok ellenőrzését segíti, a technikai hibák jelzése azonban nem helyettesíti az áfaanalitika adószakmai ellenőrzését. 2026. november 4-i szakmai napunkon Czöndör Szabolcs, a NAV Adószakmai Innovációs Főosztályának főosztályvezetője bemutatja az eÁFA új megoldásait, az Online Számla adatainak szerepét, valamint az eNyugtával és az ePénztárgéppel kapcsolatos változásokat.
Ebben a témában elérhető szakmai felvételünk! Előadónk arra a kérdésre is választ adott, hogy az eÁFA rendszerében elegendő-e a bevallási adatok feltöltése, vagy külön jóváhagyásra is szükség van. Az M2M-kapcsolaton keresztül beküldött adatok esetében a NAV először elvégzi az ellenőrzést, majd visszaküldi a validáció eredményét. A bevallást csak ezt követően, külön jóváhagyással lehet benyújtani, az adatfeltöltés önmagában nem elegendő.
Előadónk továbbá az alábbi gyakorlati kérdéseket is megválaszolta:
- Mikor jelennek meg a Pénztárgép Portálon rögzített kézi nyugták adatai az eÁFA rendszerében?
- Kiváltja-e az eÁFA az A60-as összesítő nyilatkozatot?
- Kik minősülnek a legnagyobb adózóknak az eÁFA kötelező alkalmazása szempontjából?
- Működni fog-e az M2M gépi interfész az eÁFA esetében is?
- Van-e teendője a könyvelőnek, ha az ügyfele olyan számlát ad át, amelyet nem vesz figyelembe az áfabevallásban?
- Automatikusan feldolgozza-e a NAV az eÁFA-bevallást, vagy külön jóváhagyásra van szükség?
- Hogyan működik a pénzforgalmi áfaelszámolás az eÁFA rendszerében?
- Milyen megoldások alkalmazhatók csoportos áfaalany esetén, ha a csoporttagok különböző ERP-rendszereket használnak?
- Mikor válik kötelezővé az eÁFA alkalmazása a belföldön nem letelepedett, áfaregisztrált külföldi vállalkozások számára?
- Milyen felületen nyújthatják be az önkormányzatok az áfabevallásukat a kötelező átállás előtt?
Előadónk részletesen ismertette a kézi és számítógépes nyugták adatszolgáltatási szabályait, az eÁFA kötelező alkalmazásának 2027–2028. évi ütemezését, a tételes áfabevallásra történő átállás gyakorlati követelményeit, valamint az Online Számla és az ePénztárgép rendszerek szerepét az adóadminisztráció digitalizációjában. Kitért az M2M-alapú adatkapcsolatok működésére és az uniós ViDA szabályozás várható változásaira is. Nézze meg videónkat!