
A NAV ePénztárgép egy ingyenesen használható, felhőalapú mobilalkalmazás, amellyel a vállalkozások e-nyugtát és egyszerűsített számlát állíthatnak ki. Az alkalmazás Android- és iOS-rendszerű mobileszközön használható, a kiállított bizonylatok adatai pedig automatikusan érkeznek be a NAV-hoz. Ez 2026. szeptember 1-jétől azoknak a vállalkozásoknak jelenthet egyszerűbb megoldást, amelyek külön nyugtaadat-szolgáltatásra lennének kötelezettek.
Ki használhatja a NAV ePénztárgépet?
A NAV ePénztárgép azoknál a tevékenységeknél használható, amelyeknél a vállalkozás nem köteles online pénztárgépet üzemeltetni. Az Android- és iOS-rendszerű mobileszközön használható alkalmazással a kézi vagy számítógéppel előállított nyugta helyett e-nyugta állítható ki.
Például egy tanácsadó vállalkozás, amely a magánszemély ügyfeleinek eddig kézi nyugtát adott, használhatja a NAV ePénztárgépet. Az alkalmazással e-nyugtát állíthat ki, amelynek adatai automatikusan beérkeznek a NAV-hoz, így a nyugtaadatokat nem kell külön beküldenie. Az online pénztárgép használatára kötelezett tevékenységeknél a NAV ePénztárgép nem használható.
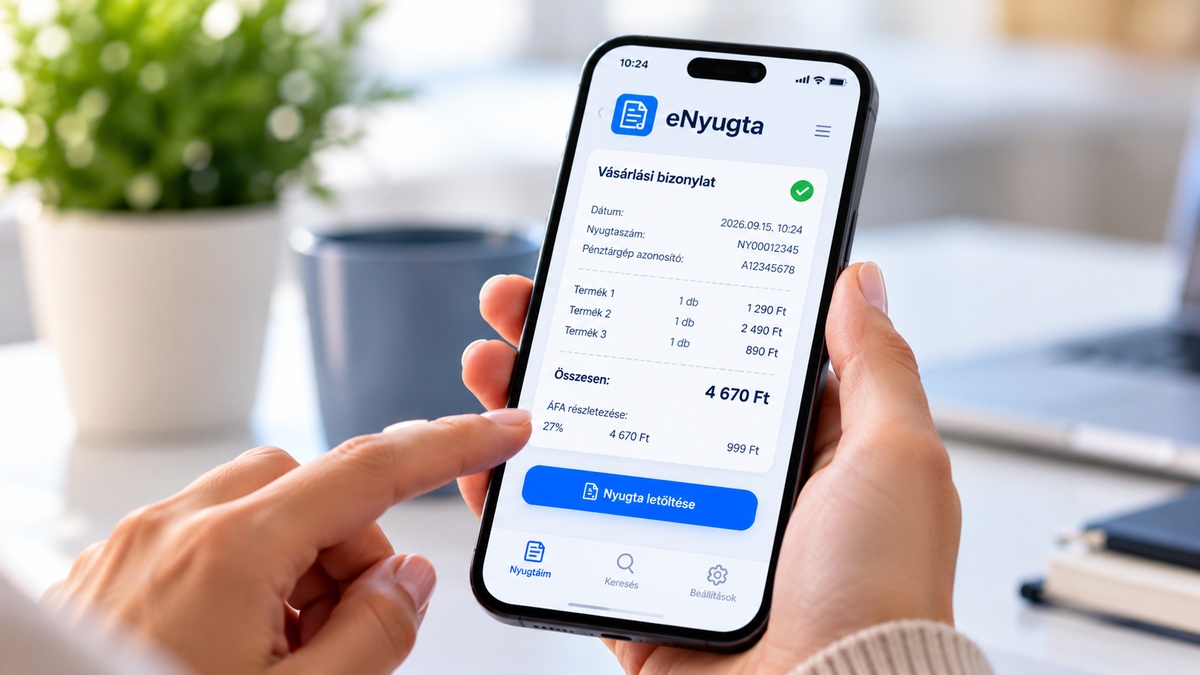
NAV eNyugta: elektronikus vásárlási bizonylatok
A NAV eNyugta használatához nincs szükség regisztrációra vagy személyes adatok megadására, a vásárló az alkalmazással közvetlenül hozzáférhet a nyugtatárban tárolt elektronikus bizonylataihoz. 2026. november 4-i szakmai napunkon Czöndör Szabolcs, a NAV Adószakmai Innovációs Főosztályának főosztályvezetője bemutatja az eNyugta és az ePénztárgép működését, valamint a számlázást, nyugtaadást és áfa adminisztrációt érintő változásokat.
Milyen bizonylatokat lehet kiállítani az alkalmazással?
A NAV ePénztárgéppel e-nyugta és egyszerűsített számlát lehet kiállítani. Az e-nyugta elektronikus bizonylat, kiállítás után a NAV nyugtatárába kerül. A vásárló vevői alkalmazással, például a NAV eNyugtával férhet hozzá a nyugtatárban tárolt elektronikus bizonylathoz. Ha a vásárló papíron is kéri a bizonylatot, az e-nyugtáról papíralapú másolatot kell kiállítani számára.
A NAV ePénztárgép használata a gyakorlatban
2026. november 4-i szakmai napunkon Czöndör Szabolcs, a Nemzeti Adó- és Vámhivatal Központi Irányítás Adószakmai Innovációs Főosztályának főosztályvezetője az eÁFA, az Online Számla, az eNyugta és az ePénztárgép aktuális változásait, valamint a 2026 végén és 2027-ben várható feladatokat tekinti át.
Az alábbi kérdésekre biztosan választ kapnak a résztvevők:
- Mi változott 2026-ban az eÁFA rendszerben, és miért kell most újra foglalkozni vele?
- Mit hozott az eÁFA M2M 2.0, és mit jelent az átállás a gyakorlatban?
- Mire használható az eÁFA Tool?
- Hogyan kapcsolódnak az Online Számla adatai az eÁFA bevallási folyamataihoz?
- Milyen eltérésekre, validációs hibákra és adathibákra érdemes figyelni az eÁFA és az Online Számla használatakor?
- Hogyan használhatók a NAV rendelkezésére álló adatok a bevallás ellenőrzésére még a benyújtás előtt?
- Kit érint a 2026. szeptember 1-jétől kötelező nyugtaadat-szolgáltatás?
- Milyen adatokat, milyen határidővel és hogyan kell beküldeni a kézi és számítógéppel előállított nyugtákról?
- Mit jelent a gyakorlatban az eNyugta, és hogyan változtatja meg a jelenlegi nyugtaadást?
- Hogyan működik az ePénztárgép, és kik számára jelenthet új megoldást?
- Mi történik a jelenlegi online pénztárgépekkel, és milyen átállási határidőkre kell figyelni?
- Milyen feladatokat érdemes 2026 végén és 2027-ben rendezni a számlázás, a nyugtaadás, az adatszolgáltatás és az áfaadminisztráció területén?
Kell nyomtató a NAV ePénztárgép használatához?
Igen. Bár az e-nyugta elektronikus formában készül, az e-pénztárgép kötelező tartozéka a nyomtató. Erre akkor van szükség, ha a vásárló az e-nyugtáról papíralapú másolatot kér. A nyomtatás tehát nem része minden egyes értékesítésnek: papíralapú másolatot csak a vásárló kérésére kell készíteni.
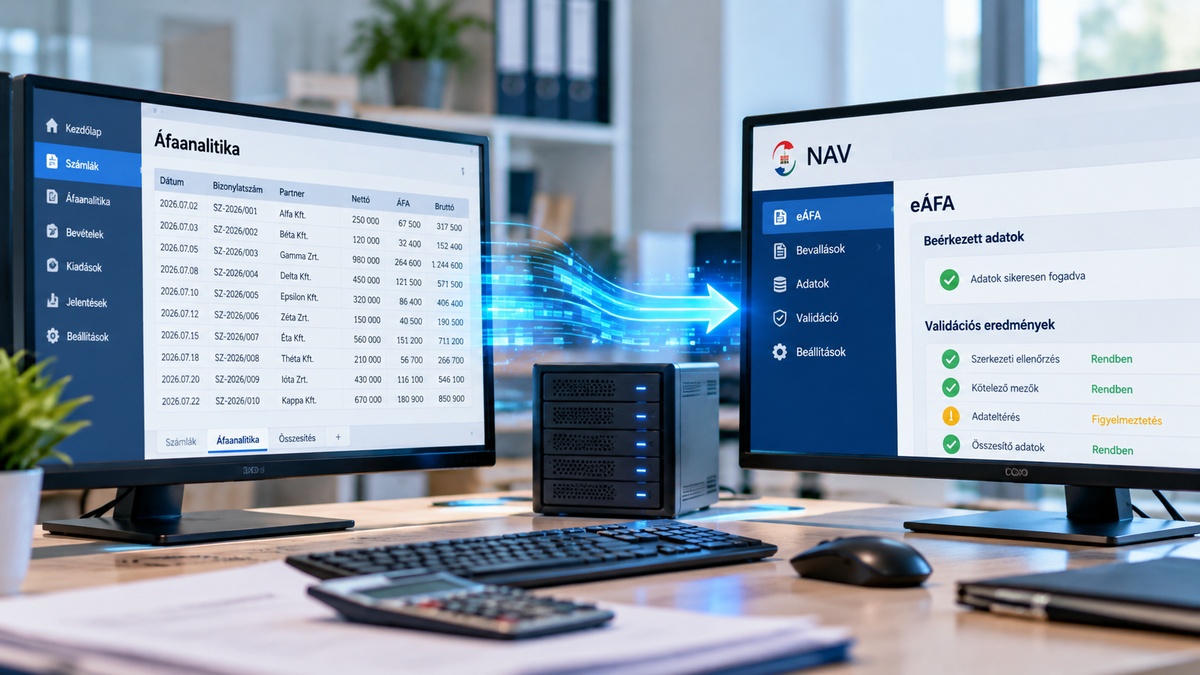
eÁFA M2M 2.0, eÁFA Tool, elektronikus áfabevallás
Az eÁFA Tool az Excelben előkészített áfaadatok ellenőrzését segíti, a technikai hibák jelzése azonban nem helyettesíti az áfaanalitika adószakmai ellenőrzését. 2026. november 4-i szakmai napunkon Czöndör Szabolcs, a NAV Adószakmai Innovációs Főosztályának főosztályvezetője bemutatja az eÁFA új megoldásait, az Online Számla adatainak szerepét, valamint az eNyugtával és az ePénztárgéppel kapcsolatos változásokat.
A NAV ePénztárgép üzembe helyezése
Az alkalmazás letöltése önmagában nem elegendő. A használat megkezdése előtt a NAV ePénztárgépet üzembe kell helyezni, ehhez üzembehelyezési kódot kell igényelni a NAV Pénztárgép Portálján. Az alkalmazást és az azt futtató mobileszközt ezt követően regisztrálni kell. A regisztráció után a NAV ePénztárgép használható.
Hogyan teljesül az adatszolgáltatás?
A NAV ePénztárgéppel kiállított bizonylatok adatai automatikusan beérkeznek a NAV-hoz, ezért ezekről nem kell külön nyugtaadatot szolgáltatni. Ennek 2026. szeptember 1-jétől van nagyobb jelentősége. Ettől az időponttól a kézi és számítógéppel előállított nyugták adatairól is adatot kell szolgáltatni a NAV-nak. Aki ezek helyett a NAV ePénztárgéppel állítja ki az e-nyugtát, annak a nyugta adatait nem kell külön beküldenie.
Az Áfa tv. 173. § (2) bekezdése alapján a szolgáltatás igénybevételére jogosító jegy vagy bérlet nyugtaként is szolgálhat, ha megfelel a törvényben előírt feltételeknek. Ilyen lehet például egy menetjegy vagy színházjegy, amely mellé nem állítanak ki külön nyugtát.
Mit jelent a NAV ePénztárgép a gyakorlatban?
A NAV ePénztárgép elsősorban azoknak a vállalkozásoknak kínál új nyugtaadási lehetőséget, amelyek nem kötelezettek online pénztárgép használatára, és korábban kézi vagy számítógéppel előállított nyugtát használtak. Az alkalmazással a bizonylat kiállítása és a NAV felé történő adatszolgáltatás egy folyamatban teljesül.
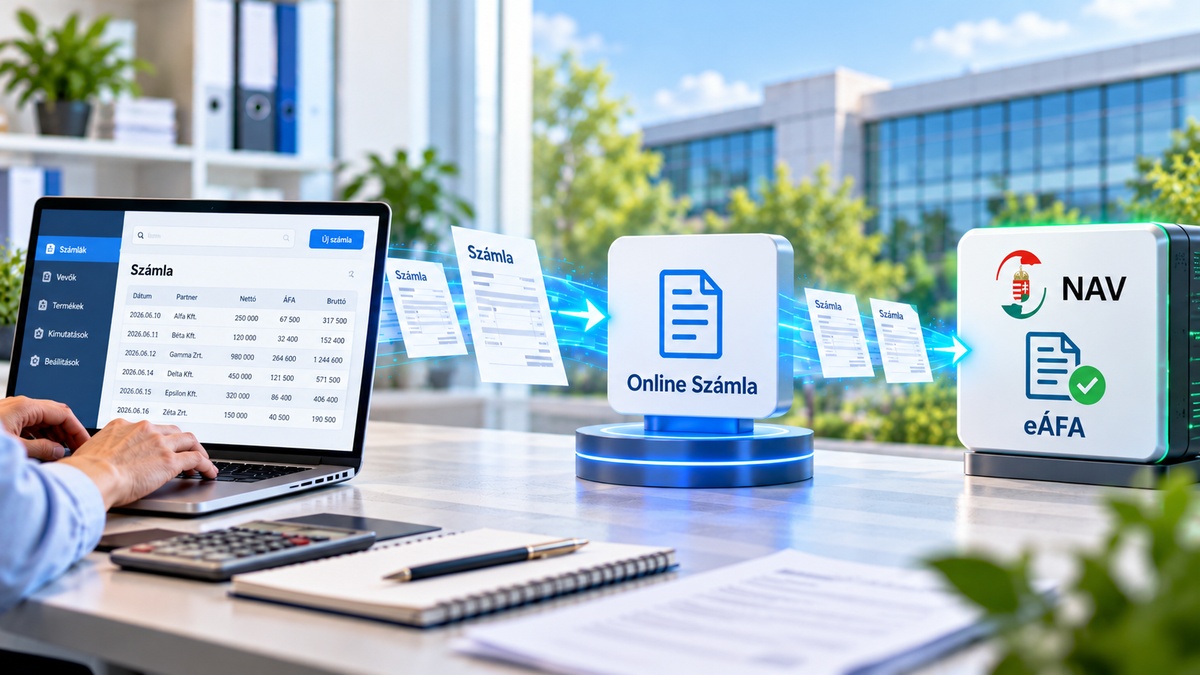
Online Számla és eÁFA
Az eÁFA-ban a NAV tranzakciós adatai összevethetők a vállalkozás saját nyilvántartásaival, így már a bevallás elkészítésekor azonosíthatók a hiányzó számlák és az adateltérések. 2026. november 4-i szakmai napunkon Czöndör Szabolcs, a NAV Adószakmai Innovációs Főosztályának főosztályvezetője az eÁFA, az Online Számla, az eNyugta és az ePénztárgép aktuális változásait és gyakorlati kérdéseit tekinti át.