
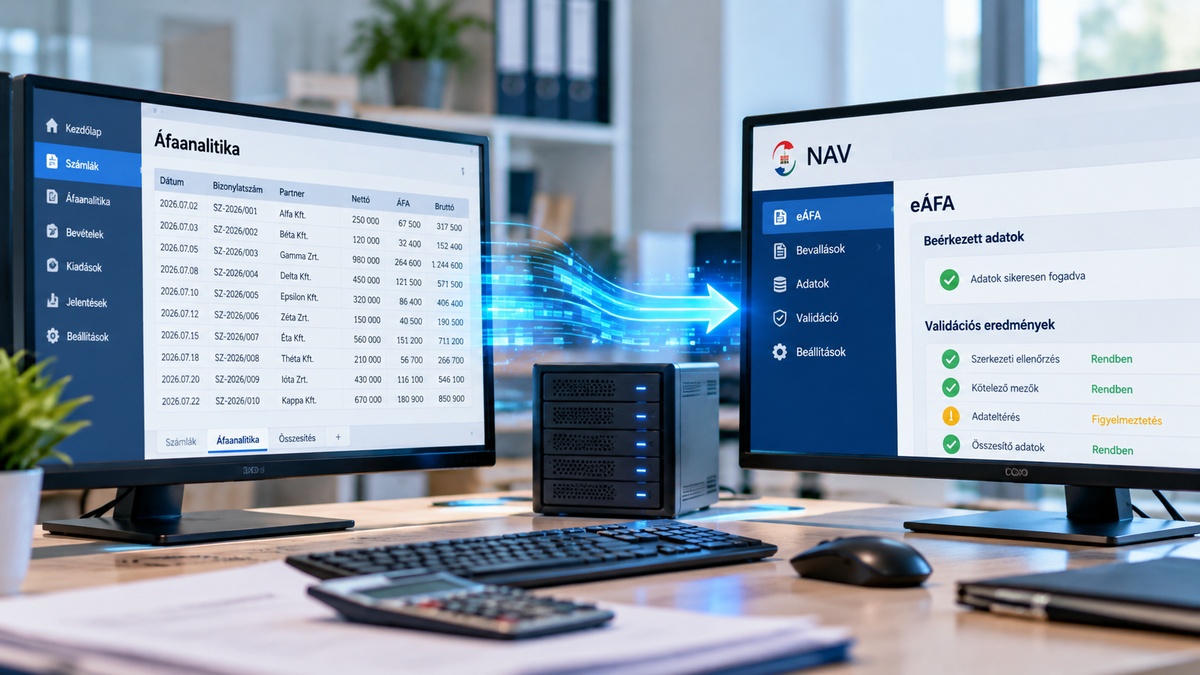
Az Online Számla rendszerben rendelkezésre álló adatokat a NAV felhasználja az áfabevallás előkészítéséhez, az adózók pedig összevethetik ezeket saját nyilvántartásaikkal. Az eÁFA ugyanakkor nem egyszerűen átveszi az Online Számla adatait. A rendszer a NAV rendelkezésére álló különböző forrásadatokat használja fel, amelyekből a webes felületen elkészíthető az áfabevallás tervezete. Az M2M-szolgáltatást használó vállalkozások pedig saját ügyviteli rendszerükön keresztül kérdezhetik le a NAV-nál rendelkezésre álló tranzakciós adatokat.
Hogyan kerülnek az Online Számla adatai az eÁFA-ba?
Az Online Számla rendszerből származó számlaadatok az eÁFA egyik meghatározó adatforrását jelentik. A NAV emellett az online pénztárgépekből érkező adatokat és a vámárunyilatkozatok adatait is felhasználja. Ezekből áll össze az a tranzakciós adatállomány, amire az eÁFA szolgáltatásai épülnek.
A webes eÁFA-felületen a NAV a rendelkezésére álló adatokhoz adókódokat rendel, és ezek alapján készíti el a bevallás tervezetét. A tervezet az adózó közreműködését igényli: az adatokat ellenőrizni, szükség esetén módosítani vagy kiegészíteni kell, mielőtt a bevallás benyújtható.
eÁFA M2M 2.0, eÁFA Tool, elektronikus áfabevallás
Az eÁFA Tool az Excelben előkészített áfaadatok ellenőrzését segíti, a technikai hibák jelzése azonban nem helyettesíti az áfaanalitika adószakmai ellenőrzését. 2026. november 4-i szakmai napunkon Czöndör Szabolcs, a NAV Adószakmai Innovációs Főosztályának főosztályvezetője bemutatja az eÁFA új megoldásait, az Online Számla adatainak szerepét, valamint az eNyugtával és az ePénztárgéppel kapcsolatos változásokat.
Miért nem elegendők önmagukban a számlaadatok?
A bejövő számlán szereplő áthárított adót az eÁFA automatikusan levonhatóként kezelheti, ezért az automatikusan hozzárendelt adókódot módosítani kell, ha
- az áfa részben vagy egészben nem vonható le;
- belföldi fordított adózásnál a fizetendő adó mellett a levonási jog is érvényesíthető.
Az automatikus adókódokat ezért minden esetben az adott ügylet áfakezelése alapján kell ellenőrizni.
Mire használhatók a NAV-nál rendelkezésre álló adatok?
Az eÁFA-ban a NAV tranzakciós adatai összevethetők a vállalkozás saját nyilvántartásaival. Így már a bevallás elkészítésekor azonosíthatók a hiányzó számlák, az adateltérések és az ellenőrzést igénylő ügyletek. Az eltérés okát minden esetben a számla, a könyvelési adatok és az alkalmazott áfakezelés alapján kell tisztázni.
A validációk is segítik az ellenőrzést
Az eÁFA az áfaanalitika adatait különböző ellenőrzéseknek veti alá, és jelzi a feltárt hibákat. A validációk segítségével olyan problémák is felismerhetők, amelyek egyébként csak a bevallás benyújtása után vagy egy későbbi ellenőrzés során kerülnének elő. A hibaüzeneteket minden esetben értékelni kell. A validáció támogatja az ellenőrzést, az ügylet helyes adójogi megítélését azonban nem helyettesíti.
NAV eNyugta: elektronikus vásárlási bizonylatok
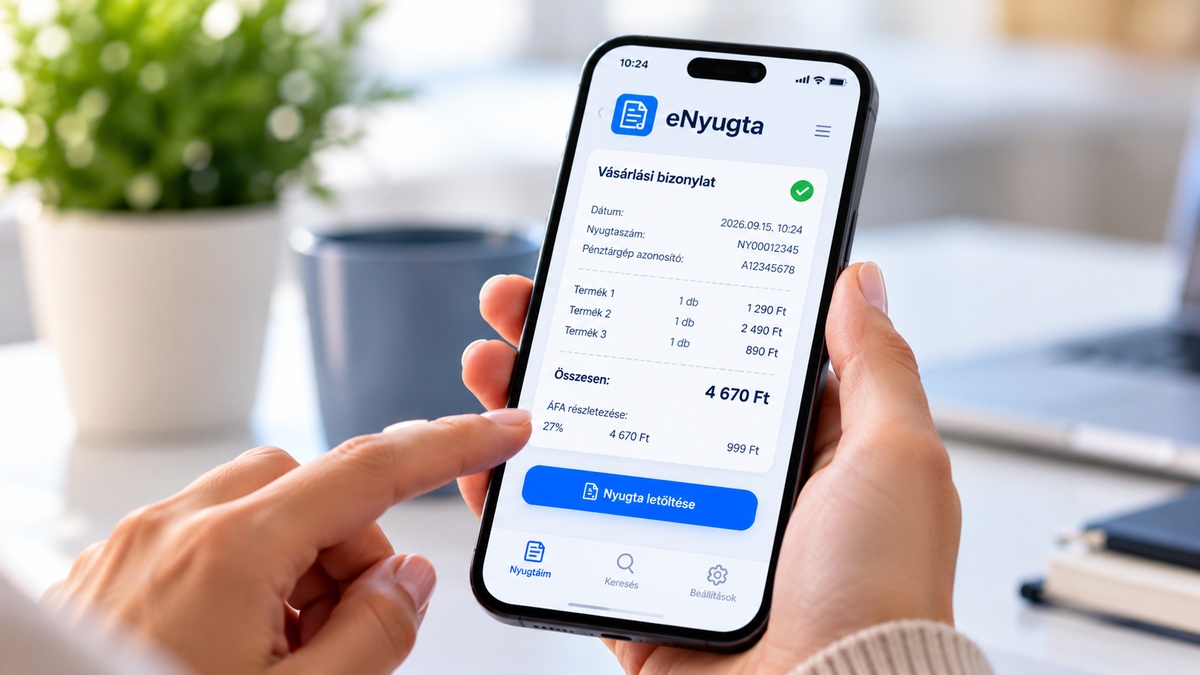
A NAV eNyugta használatához nincs szükség regisztrációra vagy személyes adatok megadására, a vásárló az alkalmazással közvetlenül hozzáférhet a nyugtatárban tárolt elektronikus bizonylataihoz. 2026. november 4-i szakmai napunkon Czöndör Szabolcs, a NAV Adószakmai Innovációs Főosztályának főosztályvezetője bemutatja az eNyugta és az ePénztárgép működését, valamint a számlázást, nyugtaadást és áfa adminisztrációt érintő változásokat.
Online Számla és eÁFA: így kapcsolódnak össze a NAV-nál rendelkezésre álló adatok
2026. november 4-i szakmai napunkon Czöndör Szabolcs, a Nemzeti Adó- és Vámhivatal Központi Irányítás Adószakmai Innovációs Főosztályának főosztályvezetője az eÁFA, az Online Számla, az eNyugta és az ePénztárgép aktuális változásait, valamint a 2026 végén és 2027-ben várható feladatokat tekinti át.
- Az alábbi kérdésekre biztosan választ kapnak a résztvevők:
- Mi változott 2026-ban az eÁFA rendszerben, és miért kell most újra foglalkozni vele?
- Mit hozott az eÁFA M2M 2.0, és mit jelent az átállás a gyakorlatban?
- Mire használható az eÁFA Tool?
- Hogyan kapcsolódnak az Online Számla adatai az eÁFA bevallási folyamataihoz?
- Milyen eltérésekre, validációs hibákra és adathibákra érdemes figyelni az eÁFA és az Online Számla használatakor?
- Hogyan használhatók a NAV rendelkezésére álló adatok a bevallás ellenőrzésére még a benyújtás előtt?
- Kit érint a 2026. szeptember 1-jétől kötelező nyugtaadat-szolgáltatás?
- Milyen adatokat, milyen határidővel és hogyan kell beküldeni a kézi és számítógéppel előállított nyugtákról?
- Mit jelent a gyakorlatban az eNyugta, és hogyan változtatja meg a jelenlegi nyugtaadást?
- Hogyan működik az ePénztárgép, és kik számára jelenthet új megoldást?
- Mi történik a jelenlegi online pénztárgépekkel, és milyen átállási határidőkre kell figyelni?
- Milyen feladatokat érdemes 2026 végén és 2027-ben rendezni a számlázás, a nyugtaadás, az adatszolgáltatás és az áfaadminisztráció területén?
Online Számla és eÁFA: mire kell figyelni a gyakorlatban?
Az Online Számla rendszerbe beküldött hibás vagy hiányos számlaadatok az eÁFA-ban is megjelenhetnek, ezért eltérés alakulhat ki a NAV adatai és a vállalkozás áfanyilvántartása között. A bevallás elkészítésekor ezért az áfaanalitika ellenőrzése mellett a NAV tranzakciós adataival való egyezést is vizsgálni kell.
NAV ePénztárgép használata a gyakorlatban
A NAV ePénztárgéppel kiállított bizonylatok adatai automatikusan beérkeznek a NAV-hoz, ezért ezekről nem kell külön nyugtaadatot szolgáltatni. Ennek 2026. szeptember 1-jétől van nagyobb jelentősége, amikor a kézi és számítógéppel előállított nyugtákra is kiterjedt az adatszolgáltatási kötelezettség. 2026. november 4-i szakmai napunkon Czöndör Szabolcs, a NAV Adószakmai Innovációs Főosztályának főosztályvezetője bemutatja az új nyugtaadási megoldásokat és az áfaadminisztrációt érintő gyakorlati feladatokat.